Aviação agrícola tem Imposto Seletivo zero até o fim de 2027
MP 1.399 preserva alíquota zero na compra ou importação de aviões agrícolas; regra para 2028 ainda será definida em projeto de lei.

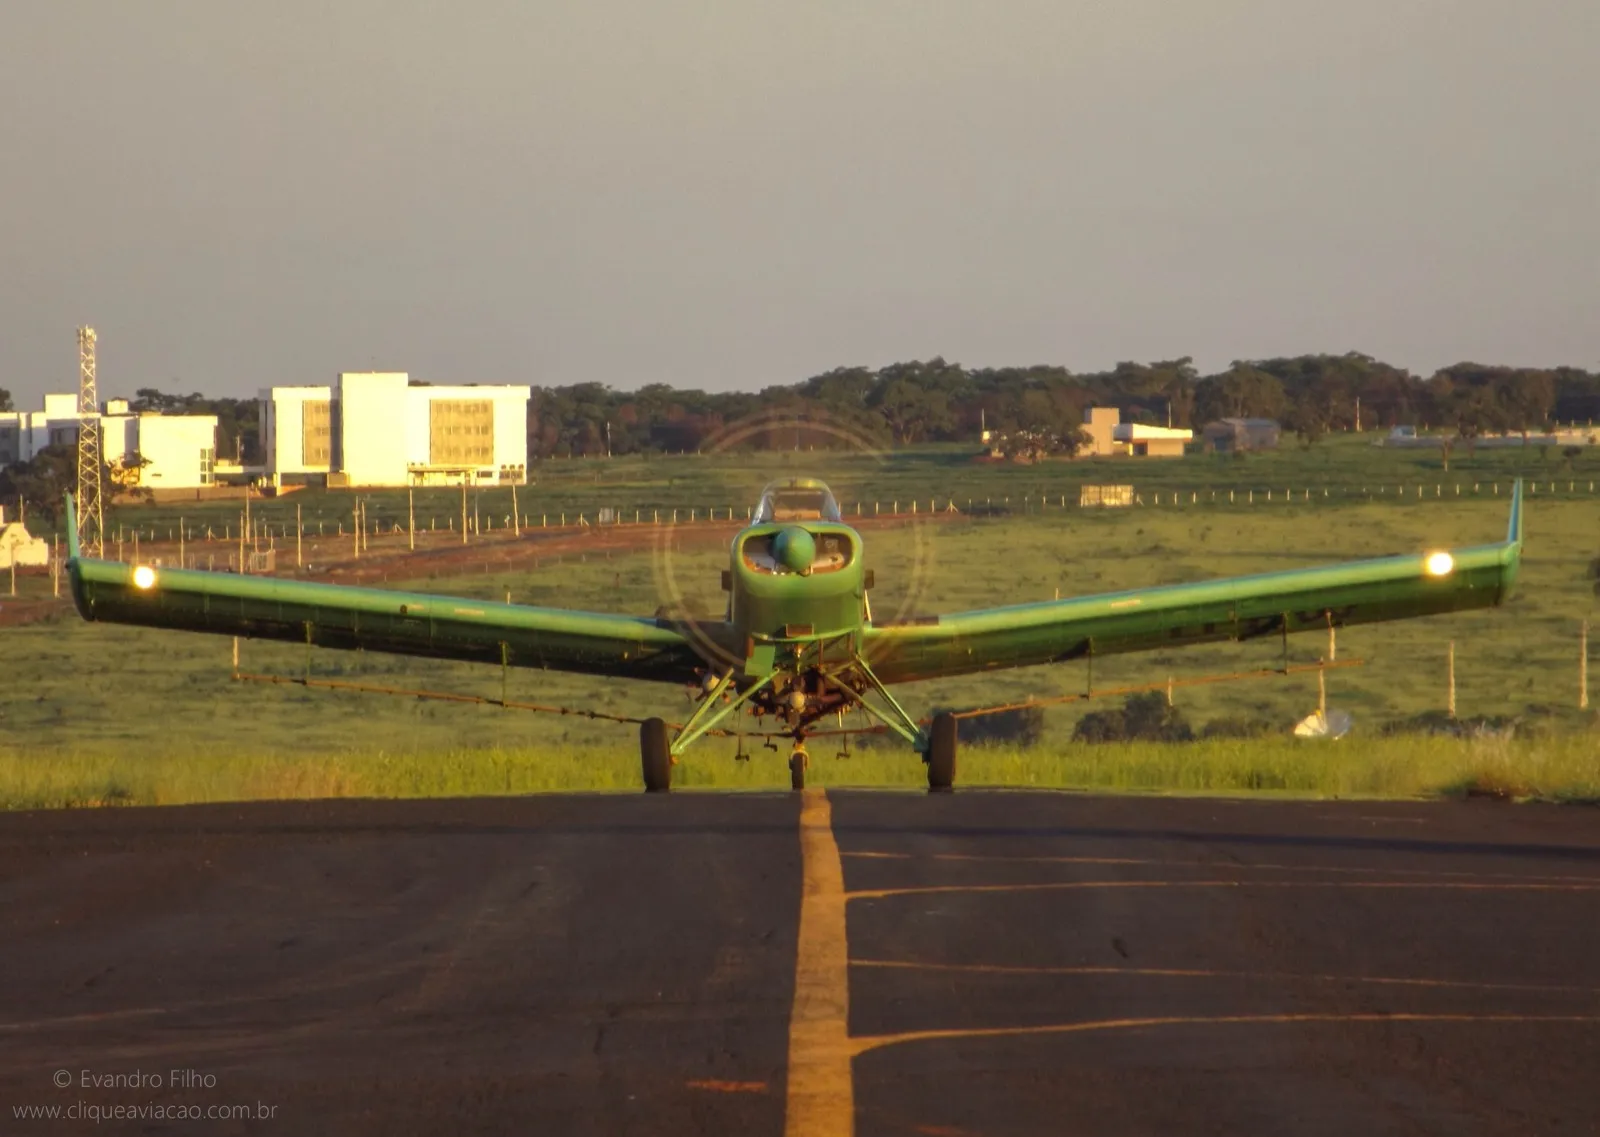
Os aviões agrícolas terão alíquota zero do Imposto Seletivo até 31 de dezembro de 2027. A regra consta da Medida Provisória 1.399, publicada na quarta-feira (4), e foi detalhada pelo Sindicato Nacional das Empresas de Aviação Agrícola (Sindag) na sexta (6).
A medida alcança a aquisição de aeronaves novas e a importação, conforme o enquadramento legal. Não se trata de um imposto anual sobre a propriedade dos aviões. Também não representa uma redução em relação ao tratamento atual.
Regra preserva tratamento já existente
Atualmente, os aviões inscritos como agrícolas no Registro Aeronáutico Brasileiro (RAB) têm alíquota zero do Imposto sobre Produtos Industrializados (IPI). A MP mantém esse tratamento durante a transição para o novo tributo.
O Imposto Seletivo foi criado pela reforma tributária para desestimular bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. Veículos, aeronaves e embarcações estão entre as categorias alcançadas.
O artigo 6º da MP reduz a zero as alíquotas nas situações previstas em notas da Tabela de Incidência do IPI. Segundo o Sindag, a nota citada para essas aeronaves corresponde ao registro como agrícola no RAB.
Benefício temporário tem três datas principais Cronograma previsto na MP 1.399/2026
| Data | O que acontece |
|---|---|
| 2 de fevereiro de 2027 | Início dos efeitos do Imposto Seletivo |
| 31 de maio de 2027 | Prazo para o Executivo enviar projeto sobre regras de 2028 |
| 31 de dezembro de 2027 | Fim da regra transitória com alíquota zero |
Fonte: MP 1.399/2026, artigos 6º, 15 e 19. Elaboração: redação.
Zero na compra não significa preço menor
A medida evita um custo tributário adicional na aquisição ou importação desses aviões em 2027. Ela não reduz um imposto que hoje já está zerado. Por isso, não há base para prometer queda de preço das aeronaves.
O valor final também depende de câmbio, fabricante, modelo e condições comerciais. O Sindag não apresentou estimativa de economia por avião. Sem esses dados, não é possível calcular um ganho financeiro para cada empresa.
Para o produtor que contrata pulverização, o efeito também não é imediato. A regra trata do investimento na frota, não do preço do serviço. Qualquer repasse dependeria das condições de cada operação e do mercado regional.
O Sindag informou que mais de 25% da frota aeroagrícola usa etanol. A entidade destacou o Ipanema, fabricado pela Embraer, e defendeu considerar esse combustível renovável nas regras permanentes. O número é um argumento setorial, não uma medida de toda a frota movida a fonte renovável.
Serviços têm regra tributária diferente
O sindicato também citou a redução de 60% nas alíquotas do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS). O benefício vale para serviços de pulverização e controle de pragas.
Essa redução está no artigo 138 e no Anexo IX da Lei Complementar 214/2025, segundo a entidade. Não deve ser confundida com a alíquota zero na compra de aviões. São tributos, operações e momentos diferentes.
O que diz o Sindag: O diretor-operacional Cláudio Júnior Oliveira chamou o resultado de “uma vitória do trabalho em conjunto”, após articulação com órgãos federais. A entidade afirmou que buscará manter a alíquota zero a partir de 2028.
A regra definitiva depende de projeto de lei que o Executivo deve enviar ao Congresso até 31 de maio de 2027. O texto definirá as alíquotas a partir de janeiro de 2028. Até essa deliberação, a continuidade do benefício não é permanente.
Para empresas e produtores, a MP oferece previsibilidade apenas no período de transição. O próximo ponto será o projeto para 2028. Também será necessário acompanhar o enquadramento da aeronave no RAB e as regras aplicáveis à operação.
Como fizemos: Comparamos os artigos 6º, 15 e 19 da MP 1.399 com a explicação jurídica do Sindag e a nota do Ministério da Fazenda. Separamos aquisição de aeronaves, serviços de pulverização e regras permanentes. Não estimamos preço, economia ou repasse sem dados do setor.
Fontes
- MP 1.399/2026 — texto integral no Congresso Nacional (acesso em 07/11/2026)
- Vitória tributária para a aviação agrícola — Sindag (acesso em 07/11/2026)
- Governo define alíquotas do Imposto Seletivo para 2027 — Ministério da Fazenda (acesso em 07/11/2026)
- Aviação agrícola terá Imposto Seletivo zero até final de 2027 — Globo Rural (acesso em 07/11/2026)
- Embraer Ipanema 202A — Wikimedia Commons (acesso em 07/11/2026)