Cooperativas de crédito já somam 25% das operações de crédito rural
Com presença em 3.287 municípios, as cooperativas de crédito chegam onde os bancos saíram; veja quem pode entrar e qual proteção existe.

Em dezembro de 2025, as cooperativas de crédito estavam em 3.287 municípios brasileiros, cerca de 59% do total. O número consta do Panorama do Sistema Nacional de Crédito Cooperativo, relatório do Banco Central (BC) reproduzido pelo Portal do Cooperativismo Financeiro.
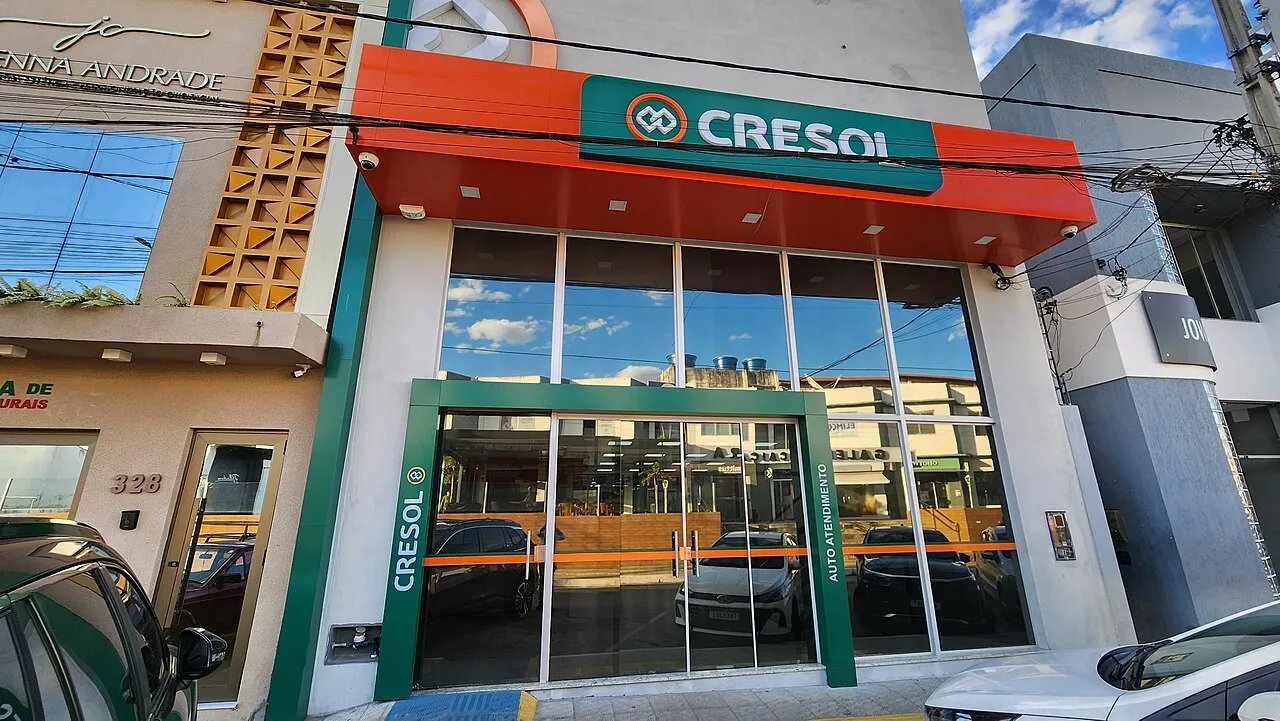
Em 1.072 desses municípios não há agência de banco tradicional, mas existe ao menos uma sede ou posto de cooperativa. Entre os sistemas que atuam no interior estão Sicredi, Sicoob, Cresol e Ailos. Em mais de 200 municípios, segundo o mesmo portal, o Sicredi é a única instituição financeira com presença física.
Para quem produz em cidade pequena, isso decide onde fica o atendimento mais próximo para guardar dinheiro e pedir financiamento. Este texto explica quem pode entrar, como a cooperativa empresta e qual proteção existe para o dinheiro depositado.
Cliente ou associado: a diferença
Quem entra numa cooperativa de crédito faz parte do quadro social. Ou seja, é associado, e não apenas cliente de um banco.
A Lei Complementar 130, de 2009, deixa a definição do quadro social para a assembleia geral, conforme o estatuto de cada cooperativa. A mesma lei determina que captar recursos e conceder crédito devem ser restritos aos associados, com exceções.
Quanto do crédito rural passa pelas cooperativas
Pelos dados do Sistema de Operações do Crédito Rural e do Proagro (Sicor), do Banco Central, as cooperativas passaram de 13% para 25% das operações de crédito rural do país em dez anos. Os números vão até abril de 2026, segundo o Portal do Cooperativismo Financeiro.
Outra medida, o saldo da carteira de crédito rural de pessoas físicas, dá 22% em dezembro de 2025, ou R$ 153,3 bilhões, segundo o Panorama do BC. As duas bases são diferentes, por isso os números não se somam.
A taxa de 8% vale para uma linha específica
Em 30 de junho de 2026, o Conselho Monetário Nacional (CMN) aprovou capital de giro de até R$ 90 milhões por cooperativa, com prazo de até cinco anos. Segundo o Poder360, a taxa é de 8% ao ano para cooperativas do Pronaf afetadas por eventos climáticos no Rio Grande do Sul. O Pronaf é o programa do Plano Safra voltado à agricultura familiar.
Para operações do Procap-Agro, linha para cooperativas agropecuárias, a taxa é de 10% ao ano. O extrato da ata foi publicado no Diário Oficial da União em 14 de outubro, segundo o Atlas Público. A taxa de 8% não vale para todo financiamento rural contratado por cooperativa.
A proteção do dinheiro depositado
O Fundo Garantidor do Cooperativismo de Crédito (FGCoop) foi criado em 2014. Todas as cooperativas que captam depósitos são obrigatoriamente associadas a ele.
Segundo o portal do setor, o fundo garante até R$ 250 mil por CPF ou CNPJ em cada instituição. Em conta conjunta, o valor é dividido entre os titulares. Se a cooperativa sofrer intervenção, quando o BC assume a gestão, ou for liquidada, o reembolso sai em até 60 dias.
O que diz o Banco Central: os dados de presença municipal e de crédito rural citados nesta reportagem constam de publicações do próprio BC, o Panorama do Sistema Nacional de Crédito Cooperativo e o Sicor. A reportagem não localizou manifestação específica da instituição sobre o tema.
O que isso significa
A presença das cooperativas em cidades pequenas é um fato verificável. Os números mostram alcance, mas não preço nem qualidade do atendimento de cada uma.
Taxa, prazo e garantias mudam de linha para linha e de cooperativa para cooperativa. Antes de contratar, o produtor deve pedir o contrato e comparar o custo total com outras opções.
Como fizemos: Usamos o Panorama do Sistema Nacional de Crédito Cooperativo (dados de dezembro de 2025) e o Sicor (dados até abril de 2026), ambos do Banco Central e citados pelo Portal do Cooperativismo Financeiro. Usamos também o comunicado do CMN de 30 de junho de 2026, reportado pelo Poder360 e pelo Atlas Público, e a Lei Complementar 130/2009. Acessados em 23/10/2026. Não fizemos cálculos próprios além da conversão de percentuais. Não conseguimos abrir o PDF original do Panorama, então os números de presença municipal vêm do relato do portal. Os dados não mostram o preço do crédito de cada cooperativa.
Fontes
- Cooperativas dobram participação no crédito rural e ganham protagonismo no agro — Portal do Cooperativismo Financeiro
- Cooperativas avançam enquanto bancos reduzem presença em municípios brasileiros — Portal do Cooperativismo Financeiro
- Plano Safra e crédito rural nas cooperativas de crédito do Brasil — Portal do Cooperativismo Financeiro
- Sicredi alcança marco de 3 mil agências em todo o Brasil — Portal do Cooperativismo Financeiro
- FGCoop, o Fundo Garantidor do Cooperativismo de Crédito — Portal do Cooperativismo Financeiro
- CMN reduz juros e amplia limites de crédito do Plano Safra — Poder360
- Conselho Monetário Nacional autoriza até R$ 90 milhões em crédito de giro para cooperativas do RS — Atlas Público
- Lei Complementar nº 130, de 17 de abril de 2009 — Senado Federal