Dívida rural: o que muda agora que a MP segue para sanção
Senado aprovou o texto da MP 1.376 na quarta-feira; medida segue à sanção, com regulamentação prevista em até 120 dias. Veja o que muda.

O Senado aprovou na quarta-feira (11) o texto da Medida Provisória (MP) 1.376/2026, a chamada MP das dívidas rurais. O projeto de lei de conversão segue agora à sanção presidencial. Depois dela, o governo terá até 120 dias para regulamentar a medida.
Para o produtor, a primeira lição vem do balanço: a adesão foi menor que o esperado. Segundo o Banco do Brasil, foram renegociados R$ 13,4 bilhões em dívidas do agronegócio pelo programa, mas apenas 15% dos clientes inadimplentes do banco aderiram.
O que a MP permite
Publicada em julho, a MP autoriza os bancos a criar linhas de crédito para liquidar ou amortizar dívidas de crédito rural e de Cédulas de Produto Rural (CPR) de produtores e cooperativas. A condição central é comprovar que a dificuldade veio de evento climático ou de queda de preços agropecuários — ou seja, de perda de safra ou de mercado, não de simples descaso.
O texto também autoriza a participação da União em um fundo garantidor para cobrir operações de crédito rural de produtores afetados por eventos climáticos adversos. No Senado, o texto aprovado retirou temas que não eram do campo, como regras para vapes, free shops e dívidas do sistema financeiro da habitação.
Trâmite da MP das dívidas rurais
| Etapa | Situação |
|---|---|
| Publicação da MP (15/7) | Concluída |
| Aprovação na Câmara | Concluída |
| Aprovação no Senado (11/11) | Concluída |
| Sanção presidencial | Pendente |
| Regulamentação | Até 120 dias após a sanção |
Fonte: Congresso Nacional e imprensa especializada, conforme reportagens de 11/11/2026.
Quem pode renegociar e como
Podem buscar as linhas os produtores enquadrados no Programa Nacional de Fortalecimento da Agricultura Familiar (Pronaf) e os médios e grandes produtores com dívidas vencidas ou vincendas, desde que com provem a causa da quebra de caixa. A comprovação passa por laudo ou documentação das perdas, e cada banco analisa o pedido.
Estimativa do Ministério da Fazenda, citada por advogados do setor, é de que a medida pudesse alcançar mais de R$ 100 bilhões em operações. O número é uma projeção, não um compromisso: depende de adesão e da aprovação de cada banco.
Quem deixou a renegociação passar não está sem saída, mas o caminho muda. Fora do programa, o banco pode oferecer renegociação comercial comum, com juros de mercado e sem os benefícios da MP. Vale procurar a agência com a documentação da safra em mãos: notas de venda, laudos de perda e extratos.
O que diz o Banco do Brasil: A direção do banco afirmou que 90% dos clientes do agronegócio estão com pagamentos em dia e que reforçará a cobrança contra quem não renegocia e não paga, incluindo judicialização e venda de carteiras atrasadas.
A sanção deve sair nos próximos dias, e a regulamentação dirá os detalhes: juros das novas linhas, prazos e limites por cliente. Enquanto isso, quem tem dívida vencida e perda comprovável deve juntar documentos. Quem esperava condições ainda melhores apostando no calendário, corre o risco de ficar de fora do regime especial.
Como fizemos: Consultamos as reportagens do Registro Rural e da Agência Brasil de 11 e 12/11/2026 e o texto da MP 1.376 no site do Planalto. A projeção de R$ 100 bilhões é do Ministério da Fazenda, citada por advogados, e não um valor contratado.
Fontes
- Registro Rural: Senado aprova PLV 16/2026; texto segue à sanção — acesso em 14/11/2026.
- Agência Brasil: BB aponta recusa de parte dos produtores em renegociar dívidas — acesso em 14/11/2026.
- Planalto: texto da MP 1.376/2026 — acesso em 14/11/2026.
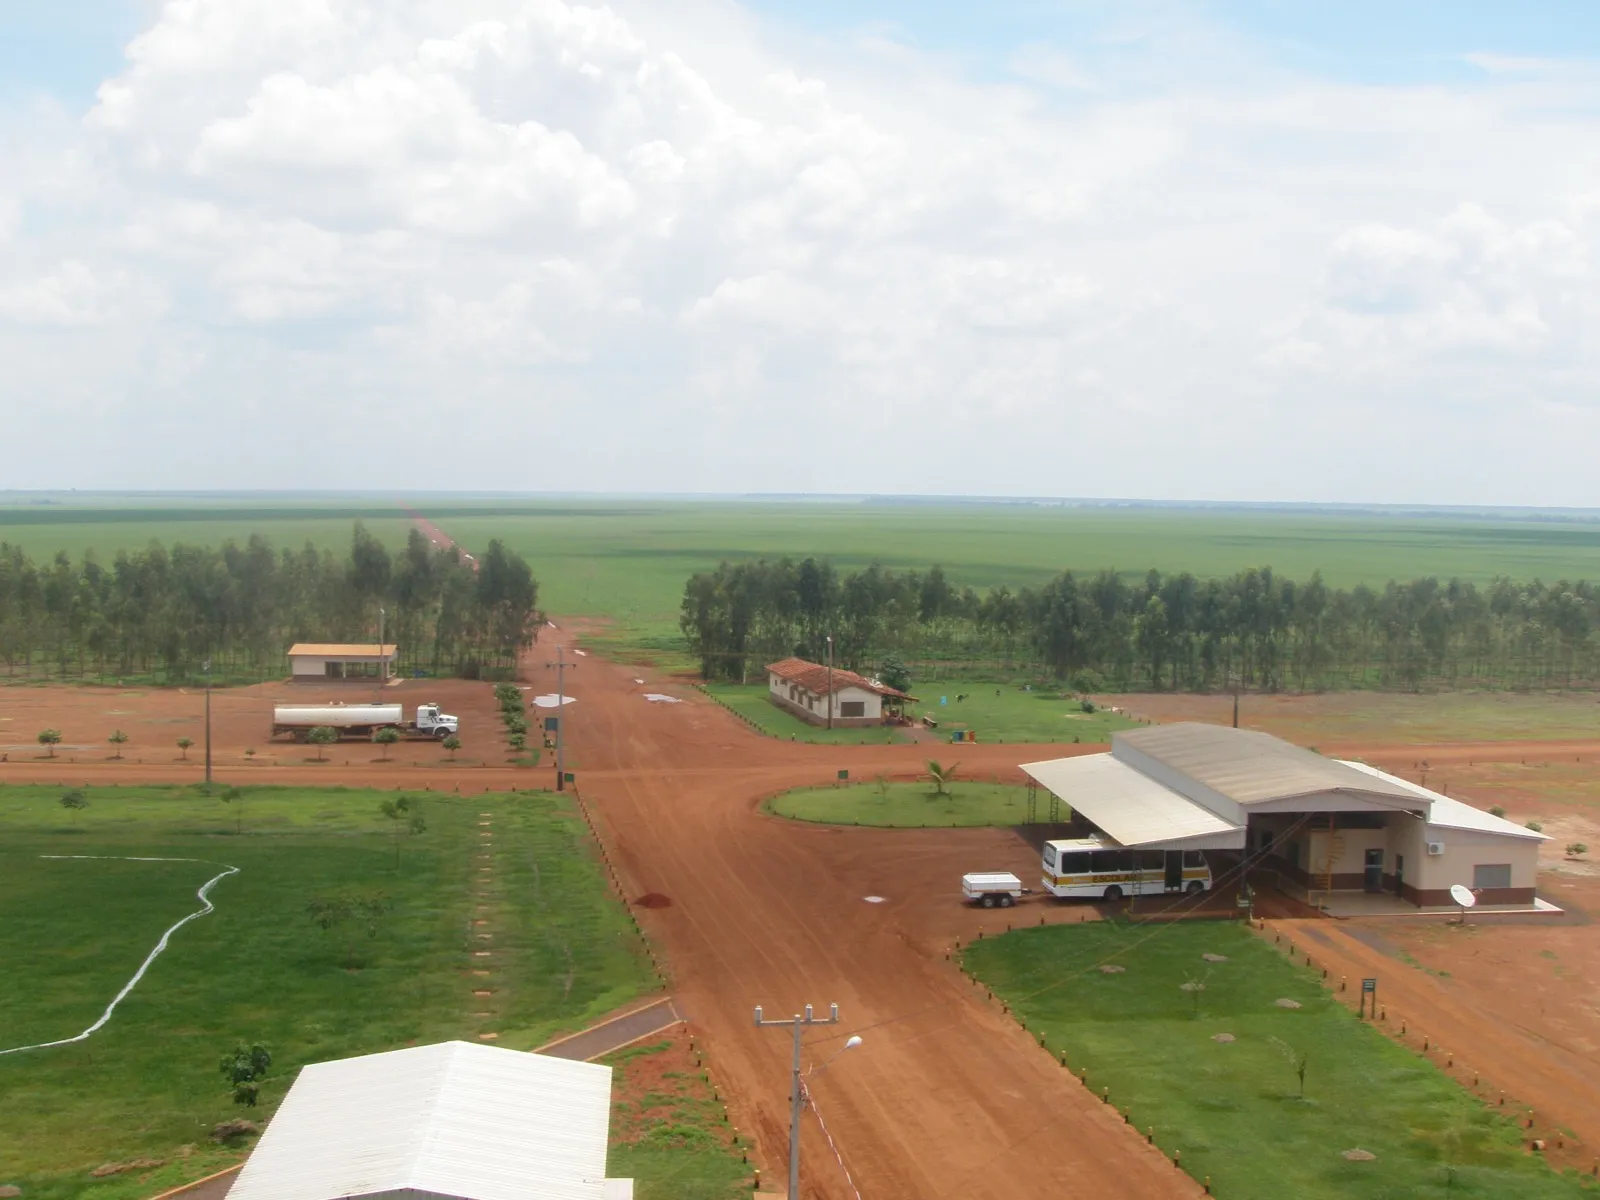
- Wikimedia Commons: fotografia e licença da lavoura de soja — acesso em 14/11/2026.