Dívida rural: não poder pagar é uma coisa; não querer, outra
A renegociação das dívidas do campo protege quem perdeu safra; mas quem escolhe não pagar não pode ser tratado como vítima.
Este texto integra Ponto de vista, nosso espaço de comentário assinado. A posição é do autor e não necessariamente do Jornal Pau-Brasil.

Opinião. Esta semana, a presidenta do Banco do Brasil disse algo que o país preferia não ouvir: parte dos médios e grandes produtores rurais, segundo a direção do banco, recusou-se a pagar, a renegociar e até a apresentar garantias — mesmo depois de colheitas recordes. A palavra usada foi “risco moral”. A resposta da Aprosoja veio na hora: “Produtor rural não é caloteiro.”
As duas frases podem estar certas ao mesmo tempo. E é justamente aí que está o ponto.
Dois devedores, uma conta
A dívida rural brasileira tem dois perfis que não podem ser misturados. O primeiro é o do pequeno produtor e da agricultura familiar: gente que financia a safra a juros altos, que perde lavoura para a seca ou para a granizada, e que quebra quando o preço cai. Para esse devedor, a renegociação não é favor — é o Estado cumprindo o papel de amortecer o que o clima e o mercado jogam na porteira. A Medida Provisória 1.376, que abriu linhas para recompor dívidas de quem sofreu perda comprovada, é política pública correta.
O segundo perfil é outro. É o produtor que colhe recorde, tem caixa, e calcula que esperar rende mais que pagar. O próprio banco diz ter identificado clientes que recusaram acordos na expectativa de conseguir condições melhores. Quando isso acontece, a renegociação deixa de ser proteção e vira prêmio para o atraso.
O dado da semana é revelador: de cada dez clientes inadimplentes do banco, apenas um e meio aderiu ao programa de renegociação. Os outros oito e meio ficaram de fora — e uma parte deles, pelo relato da direção, ficou por escolha. Enquanto isso, 90% dos clientes do agro pagam em dia e financiam, com os seus juros, o prejuízo dos que não pagam.
O banco público não é caixa sem dono
O Banco do Brasil é uma empresa pública. Cada real perdido na carteira que não volta é um real que não financia a safra do pequeno, não vira escola no interior, não vira hospital. Quando a inadimplência sobe de 4,84% para 6,92% em um ano e derruba o lucro do banco em dois terços, quem paga a conta no fim é o contribuinte — e o produtor em dia, que verá crédito mais caro e mais seletivo na safra que vem.
Por isso a posição do banco, agora, é a correta: quem não negocia e não paga será cobrado — com judicialização e execução de garantias, se for o caso. Cobrança não é perseguição ao agro. É o mínimo que se deve a quem honra a dívida.
A Aprosoja tem razão num ponto que não pode ser ignorado: a raiz da crise também está nos juros altos e no custo de produção. A taxa básica de juros do país segue em 13,75% ao ano, e o crédito rural, mesmo subsidiado, pesa. Juro alto de verdade é o que o Brasil impõe ao seu próprio campo há anos — e isso é escolha de política econômica, não lei da natureza. Quem produz comida paga, na ponta, a conta de uma taxa desenhada para agradar o rentista.
Mas reconhecer o juro alto não absolve o calote calculado. As duas coisas existem ao mesmo tempo. E confundi-las destrói o argumento de ambos os lados.
A lição que o Congresso precisa aprender
Há trinta anos o Brasil renegocia dívida rural a cada ciclo: a Lei 9.138, de 1995, o Pesa, de 1998, e sucessivos alongamentos. Virou tradição — e tradição é o nome que o incentivo perverso ganha com o tempo. Se o produtor aprende que não pagar esperneando rende prazo maior e juro menor, a decisão racional deixa de ser pagar.
A saída não é acabar com o socorro ao campo. É dividir com clareza: perda comprovada de safra tem regra e prazo; capacidade de pagar com escolha de não pagar tem cobrança. O banco público precisa de transparência para fazer essa distinção — e coragem para executá-la.
O que dizem os envolvidos: O Banco do Brasil afirma que 90% dos clientes do agro pagam em dia e que a renegociação segue aberta para quem procurar o banco. A Aprosoja afirma que “a crise do endividamento exige soluções, não acusações” e aponta juros e custos como causa central.
O campo que sustenta o país merece crédito barato, seguro que pague e preço que cubra o custo. Mas merece também — como todo trabalhador brasileiro — a exigência básica de que contrato se cumpre. Defender o produtor de verdade é defender os 90% que pagam em dia, não os que transformaram a renegociação em estratégia de lucro. A pauta do Congresso na próxima safra não pode ser outra: juros menores para quem planta comida, cobrança firme para quem planta calote.
Como fizemos: Este texto se apoia nas reportagens da Agência Brasil e do G1 de 12/11/2026 sobre o balanço do Banco do Brasil e na nota da Aprosoja. Os números de inadimplência, adesão e resultados são os divulgados pela direção do banco; a distinção entre os perfis de devedor é uma tese do autor.
Fontes
- Agência Brasil: BB aponta recusa de parte dos produtores em renegociar dívidas do agro — acesso em 14/11/2026.
- G1: nota da Aprosoja em resposta às declarações do BB — acesso em 14/11/2026.
- Notícias Agrícolas: Aprosoja Brasil repudia declarações sobre produtor rural — acesso em 14/11/2026.
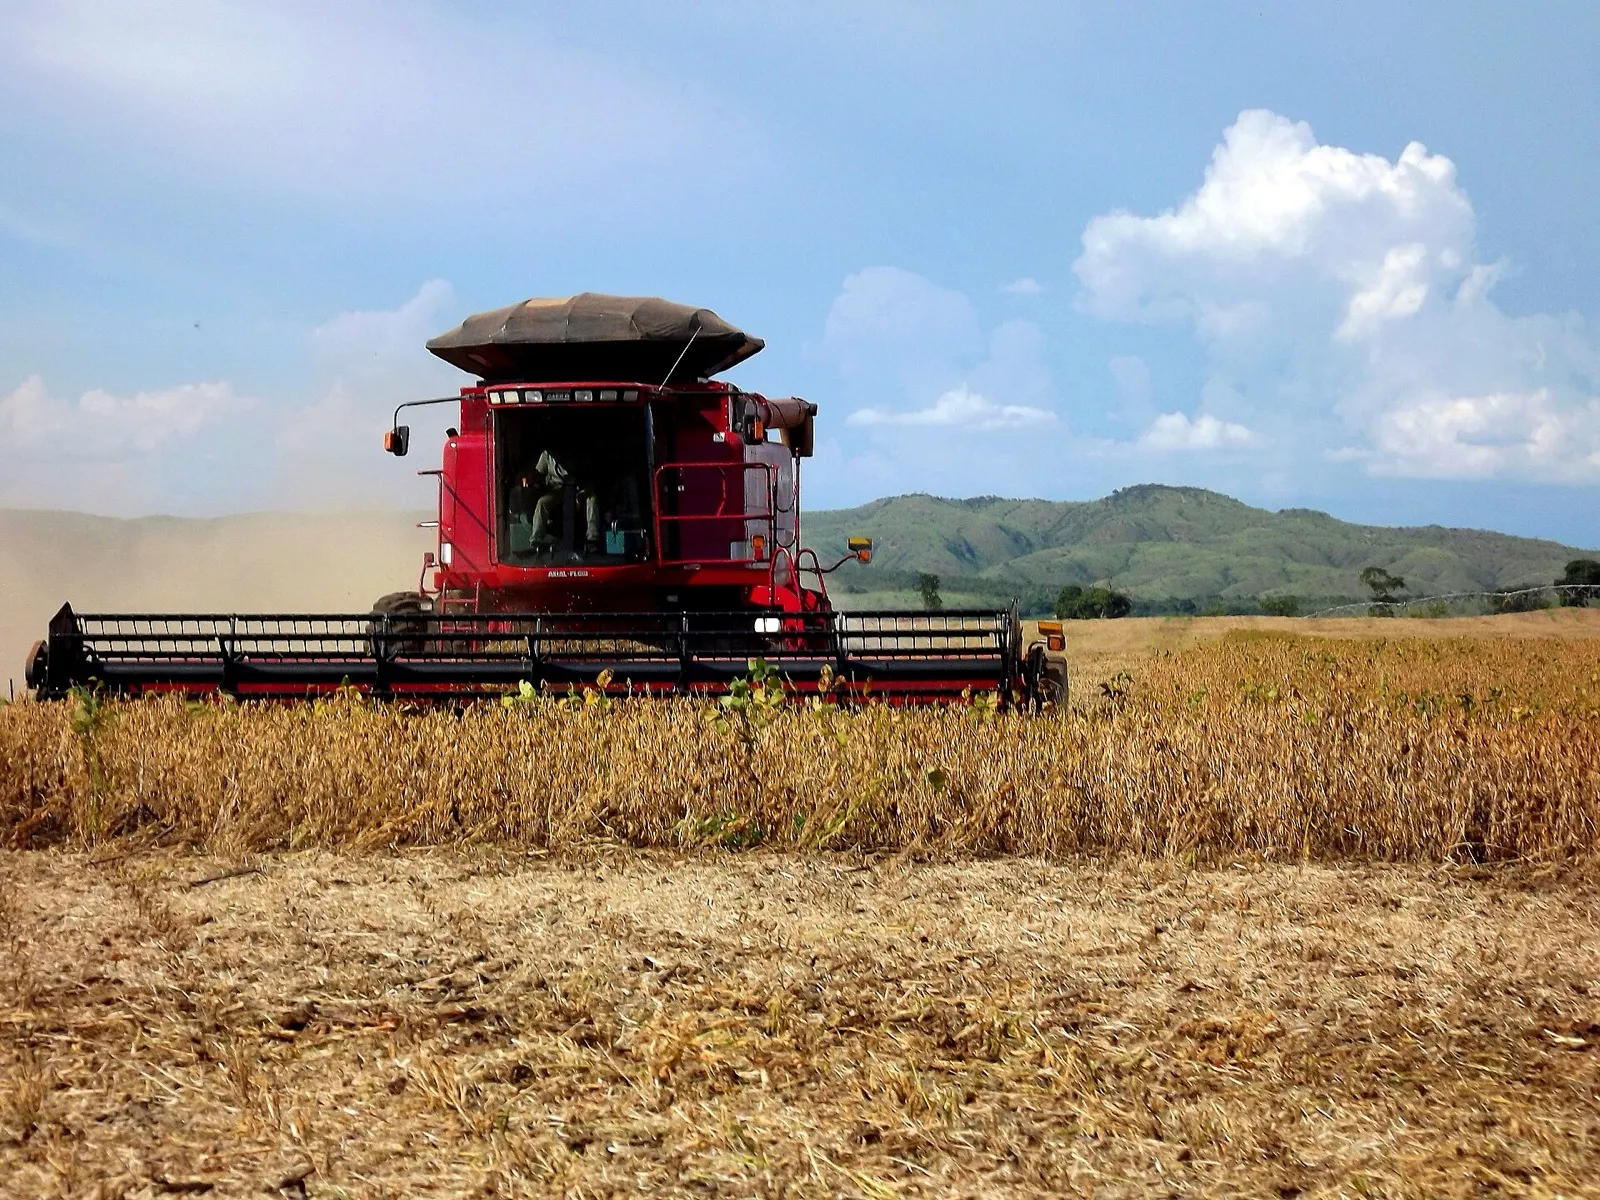
- Wikimedia Commons: fotografia e licença da colheitadeira de soja — acesso em 14/11/2026.